
-----------------------
暫くニュースレターはお休みしておりましたが、
近々再開致します。宜しければご登録を
お願いいたします!
----------------------------
世界&社会情勢、
お問い合わせはご遠慮ください。お返事は致しかねます。
内容に関してはあくまで参考にされ、ご自分で調べられて下さい。
----------------------------
○枠沈を強制されて悩んでいる方へ
日本弁護士連合:⭐️
○地域ごとの日弁連リスト:⭐️
○接種強要、マスク着用を強要された場合:
刑法223条に違反するため、警察署に電話し司法警察に来てもら
○【重要】スパイクタンパク質の伝染に対する解毒剤:スラミン(
----------------------------
(1)『新型コロナワクチン接種中止』の嘆願書に一般の方々からの同意を募ります。
同意フォーム:https://bit.ly/3vWgSum
発起人:高橋徳(クリニック徳院長・ウイスコンシン医科大学名誉教授) 池田としえ(日野市議会議員)等。
(2)『日本国民の嘆願書 新型コロナワクチン即時接種中止を求める (6月26日訂正)』


発起人:船瀬俊介(ジャーナリスト)、藤村晃子(横浜市長選立候補者)等。
----------------------------
本日もありがとうございます!
海の家が殆ど完成!今年は昨年の分まで賑わうのでしょうか。


----------------------------
6月28日からバーゼルIIIが施行されたようです。
今後銀行は自己資本率が8%以上ないと、銀行としての経営ができなくなります。これは世界中の銀行で
同じように適用されます。2025年まで
日本人は預金がかなり多いので(銀行にとっては他人資本)、自己資本が今までの3%から一気に8%になる
ことで今後統合されたり、倒産したりする銀行が多くなり数年後にはかなり減少するのではないでしょうか。
こちらの記事が詳しいので是非ご一読ください。

バーゼルⅢとは?
バーゼルⅢとは、世界的な金融危機の再発を防止する目的で、国際的に事業を展開する大手銀行に対して、自己資本の強化を要求する規制のことである。バーゼルⅢは、バーゼル銀行監督委員会が公表している国際的な統一基準(バーゼル規制)の新しい枠組みだ。BIS規制とも呼ばれるバーゼル規制は、日本を含む多くの国において、銀行の事業活動を規制する枠組みとして採用されている。なお、日本においては、海外に営業拠点を持たない銀行に対しても、バーゼル規制をベースに作られた国内基準が適用されているのが特徴だ。
●バーゼル規制の歴史
次に、バーゼル規制の内容を簡潔に解説する。まず、1988年にバーゼル規制における最初の枠組みであるバーゼルⅠが策定された。2004年には、バーゼルⅡに内容が改定。この改定では、金融取引の複雑化やリスク管理手法の高度化に適応する目的で、リスク計測の手法が精緻化された。
そして、2000年代後半の世界的な金融危機(いわゆるリーマンショック)をきっかけに再度内容の見直しが行われ、2017年に新しい規制の枠組みである「バーゼルⅢ」の最終的な合意が行われた。
なお、2023年3月期からは、国内におけるバーゼルⅢの最終化が適用される見込みである。バーゼルⅢの最終化では、「信用リスクに関係する標準的手法および内部格付け手法の見直し」や「マーケット・リスク相当額およびオペレーショナル・リスク相当額の見直し」などが行われる予定だ。
●バーゼル規制における自己資本比率
バーゼル規制における自己資本比率は、会計における自己資本比率とは求め方が異なるため注意が必要だ。バーゼル規制においては、自己資本を総資本ではなく「リスクアセット」で割った値を自己資本としている。
リスクアセットは、債務不履行や価格変動リスクなどを考慮して調整した資本の金額。リスクの大きさや種類に応じて保有する資本の金額を調整することで、より精緻な自己資本比率を求めることが可能だ。
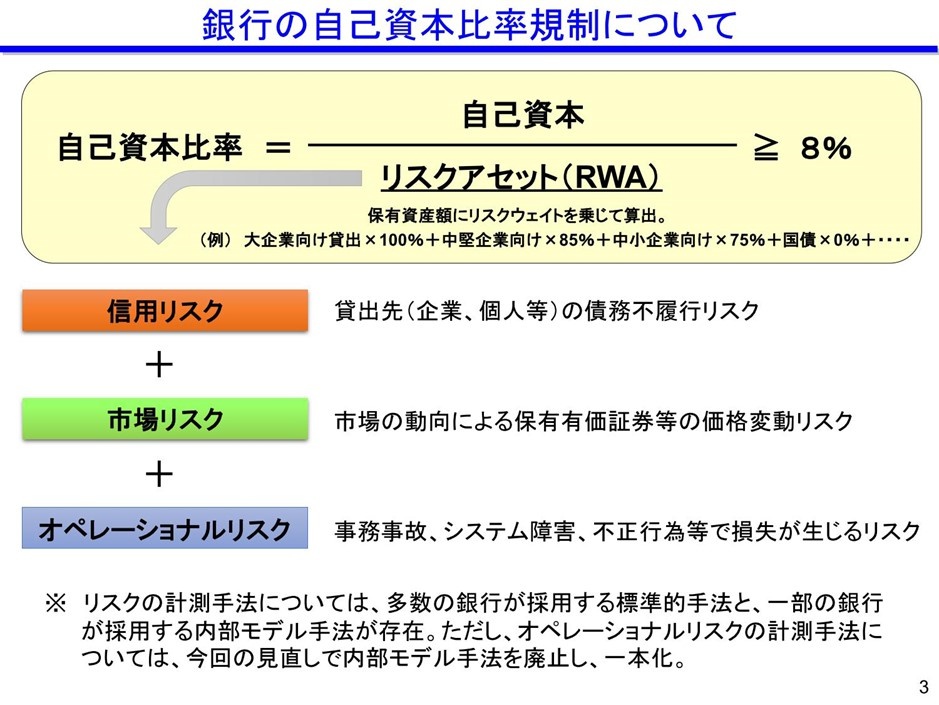
(出典:金融庁/日本銀行「バーゼルⅢの最終化について」)
バーゼルⅢの2つの特徴
バーゼルⅢは、内容の改定に伴い従来のバーゼル規制とは異なる特徴が見られる。具体的には、「自己資本の質・量の強化」「レバレッジ規制・流動性規制の導入」が特徴だ。こうした変更によって、金融市場の安定化に向けた取り組みがより一層加速すると考えられる。●自己資本の質と量の強化
自己資本を「Tier1(内部留保や普通株式、優先株式など)」と「Tier2(期限付の劣後債、一般貸倒引当金など)」に分類している点がバーゼルⅢの特徴。また、Tierの中でも特に損失吸収力が高い自己資本は「普通株式等Tier1」だ。
バーゼルⅢでは、銀行が単純に多くの自己資本を持つことではなく、破綻した場合の損失吸収力や資本の再構築能力を高めることを重視している。そこで、銀行に対して損失吸収力の高い資本である「Tier1」と「普通株式等Tier1」の割合を高めることを要求しているのだ。
また、これに加えて資本バッファーも導入されており、本格的に自己資本の質および量の強化が図られている。
(Photo/Getty Images)
●レバレッジ規制や流動性規制の導入
バーゼルⅢにおけるもう一つの大きな特徴は、レバレッジ比率や安定調達比率などの指標が導入された点だ。これらの指標は、自己資本比率の補完指標である。レバレッジ比率とは、Tier1に分類される資本をエクスポージャー(リスクにさらされている資産)で割った値。バーゼルⅢでは、レバレッジ比率が常に3%以上であることが要求されている。
一方で、安全調達比率とは、利用可能な安定調達額(資本+預金・市場性調達の一部)を所要安定調達額で割った数値である。バーゼルⅢでは、安全調達比率が100%以上とする規制を設けている。
上記の指標を導入することで、過度なレバレッジをかけた資産運用の抑制や、急な資金の引き出し需要に対する対応力の強化が図られている。
----------------------------
昨年2020年3月の時点での地方銀行の自己資本率をまとめたサイトを紹介します。
皆さんが口座を持っている地方銀行の状態をきちんと把握し、大切な資産の管理をなさって下さい。
こちらは一般銀行の自己資本率ランキング。
ご参考まで。
感謝を込めて。