
インボイス制度 ②
さてさて、この話が、段々と話題になってきましたよ
まずは、コチラ↓


適用税率と消費税額の記載が必要
インボイス制度で発行する適確請求書には、以下の項目を記載しなければなりません。
①適格請求書発行事業者の氏名又は名称及び登録番号
②取引年月日
③取引内容(軽減税率の対象品目である旨)
④税率ごとに区分して合計した対価の額(税抜または税込)及び適用税率
⑤消費税額等(端数処理は一請求書当たり、税率ごとに1回ずつ) ※軽減税率対象
⑥書類の交付を受ける事業者の氏名又は名称
適用される税率と税率ごとに区分した消費税額の記載をしなければならないので、インボイス発行時に注意しましょう。
インボイス制度で発行する適確請求書には、以下の項目を記載しなければなりません。
①適格請求書発行事業者の氏名又は名称及び登録番号
②取引年月日
③取引内容(軽減税率の対象品目である旨)
④税率ごとに区分して合計した対価の額(税抜または税込)及び適用税率
⑤消費税額等(端数処理は一請求書当たり、税率ごとに1回ずつ) ※軽減税率対象
⑥書類の交付を受ける事業者の氏名又は名称
適用される税率と税率ごとに区分した消費税額の記載をしなければならないので、インボイス発行時に注意しましょう。
①まずは、消費税課税事業主になる届出をだします。

これで、消費税の申告をする事業主になります。
毎年消費税の申告をします。
そして、インボイス方式で適格請求書をだす事業主になるために、登録申請書をだします。
これにより、税務署から番号が決められます。
①の番号というのは、この番号です。
これを、請求書に記入します。
この番号があるか無いかが大事になります!!
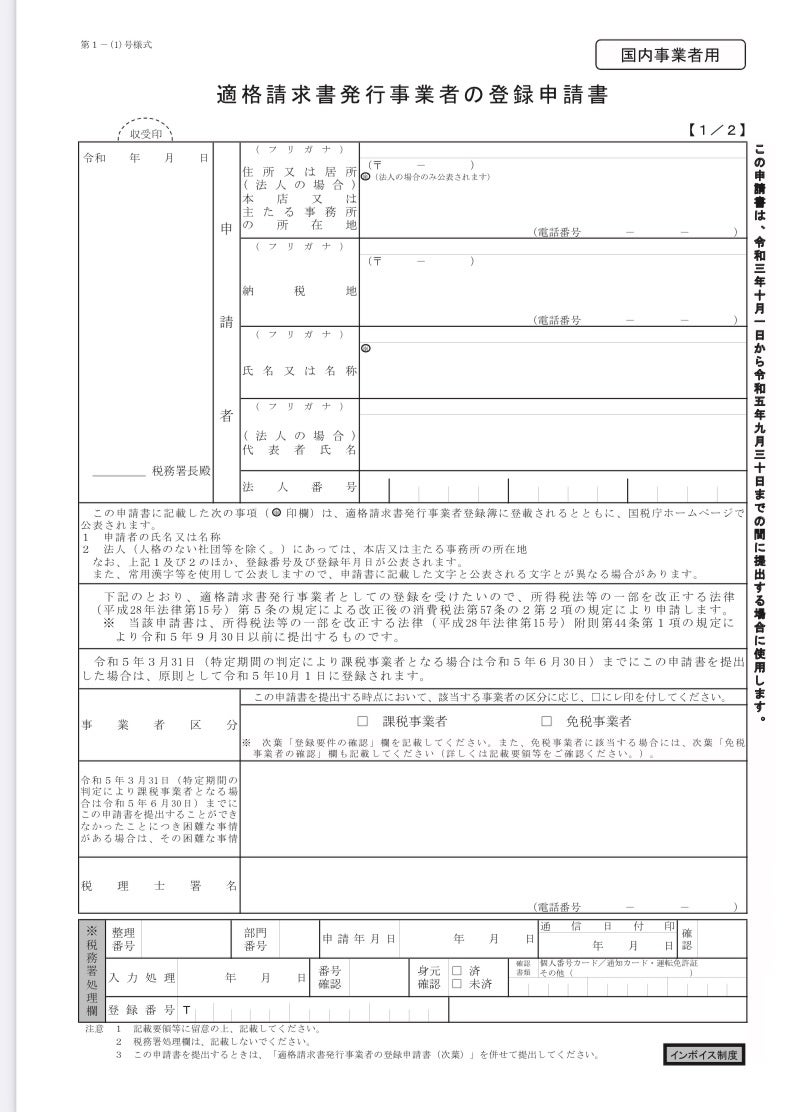
↑
これを出さないとダメ
着いた番号は、HPでアップされます。
つまり、コレをだしたら、今までの1000万以下では、免税だった消費税の申告は、1,000万以下でも、申告納税しないといけなくなります。
エー!!
と、言う声が聞こえます…。
続く